זה מוכיח שיש פער בין קצב הצמיחה של נכסים סמליים לבין אימוץ CCIP כרגע.
על רקע זה, לומר ש-Chainlink הוא גשר עולה בין TradFi ל-DeFi נראה מוקדם מדי. במיוחד לאור התפקיד הקטן יחסית של CCIP בשוק ה-RWA הכולל.
עם זאת, מה אם הפער קשור פחות ליסודות הרשת של Chainlink, ויותר קשור לחוסר הערכת חשיבות של השוק. $LINK אסימון בחיבור פלטפורמות TradFi עם רשתות אורקל מבוזרות? יש לציין שכאן המהלך האחרון של יפן מתחיל להוסיף משקל לנרטיב הזה.
בפוסט ב-X, Chainlink הודיעה ש-Pacific Meta נכנסה לשותפות אסטרטגית עם הרשת כדי לאפשר טוקניזציה מוסדית ביפן. החברה בחרה ב-CCIP כ"פתרון המועדף שלה ליכולת פעולה הדדית חוצת שרשרת", ובכך אפשרה לה להעביר נכסים סמליים בין בלוקצ'יין.
מטבע הדברים, השאלה היא האם העניין הגובר של יפן בטוקניזציה מוסדית יכול לזרז את הגברת האימוץ ש-Chainlink ($LINK) צריכה להפוך את התשתית שלו לשרשרת לזרז רב עוצמה עבור $LINKהערך לטווח ארוך של.
המעבר הבנקאי של יפן עשוי לפתוח דלתות חדשות עבור Chainlink
הסיבה העיקרית לכך שהחדשות משמעותיות היא בגלל אימוץ הקריפטו הגובר של יפן.
לצורך הקשר, שוק הקריפטו של יפן התפתח במהלך השנה הזו. ביוני 2026, למשל, הודיעו שלוש הקבוצות הבנקאיות הגדולות במדינה – MUFG, SMBC ומיזוהו – על כוונתן להשיק ין מטבע יין משותף לתשלומים עסקיים.
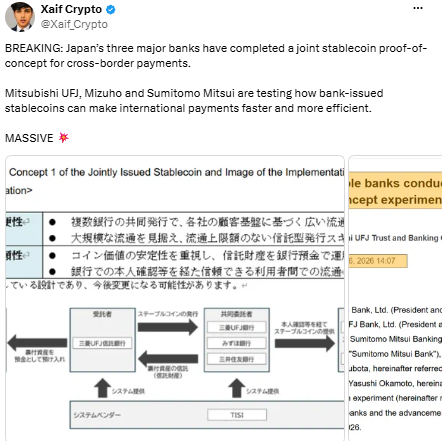
מהר קדימה עד היום, וכל שלושת הבנקים השלימו ניסוי משותף של תשלומים חוצי גבולות מבוססי stablecoin. עם שחקני TradFi גדולים בוחנים את האימוץ של מטבעות stablecoin, לנוף הקריפטו היפני יש פוטנציאל לחזות בגל של עניין מוסדי טרי.
בהקשר זה, השותפות של Pacific Meta עם Chainlink מתוזמנת בצורה מושלמת.
כאן נכנס לתמונה שוק ה-RWA העולה.
כפי שנדון לעיל, RWAs הפכו לאחד התחומים הצומחים ביותר בתחום הקריפטו, והעובדה שבנקים יפניים שוקלים להשתמש ב-stablecoins לתשלומים פירושה שנכסים סמליים יוכלו בקרוב למשוך יותר הון מוסדי, ובכך ליצור הזדמנויות חדשות לתשתית חוצת שרשרת.
בהקשר זה, ראוי לציין ש-CCIP (Cross-Chain Interoperability Protocol) של Chainlink יכול להפיק תועלת מהצורך ההולך וגובר בהעברת נכסים אסימונים מבלוקצ'יין אחד לאחר. אמנם עשוי לקחת זמן עד ש-CCIP יהפוך לגשר, אך אימוץ מוסדי גדול יותר ביפן יאפשר ל-Chainlink להשיג דריסת רגל חזקה יותר בשוק.
סיכום סופי